請求書・領収書テンプレート無料(インボイス対応・PDF・Excel)|修理店の書き方と記入例
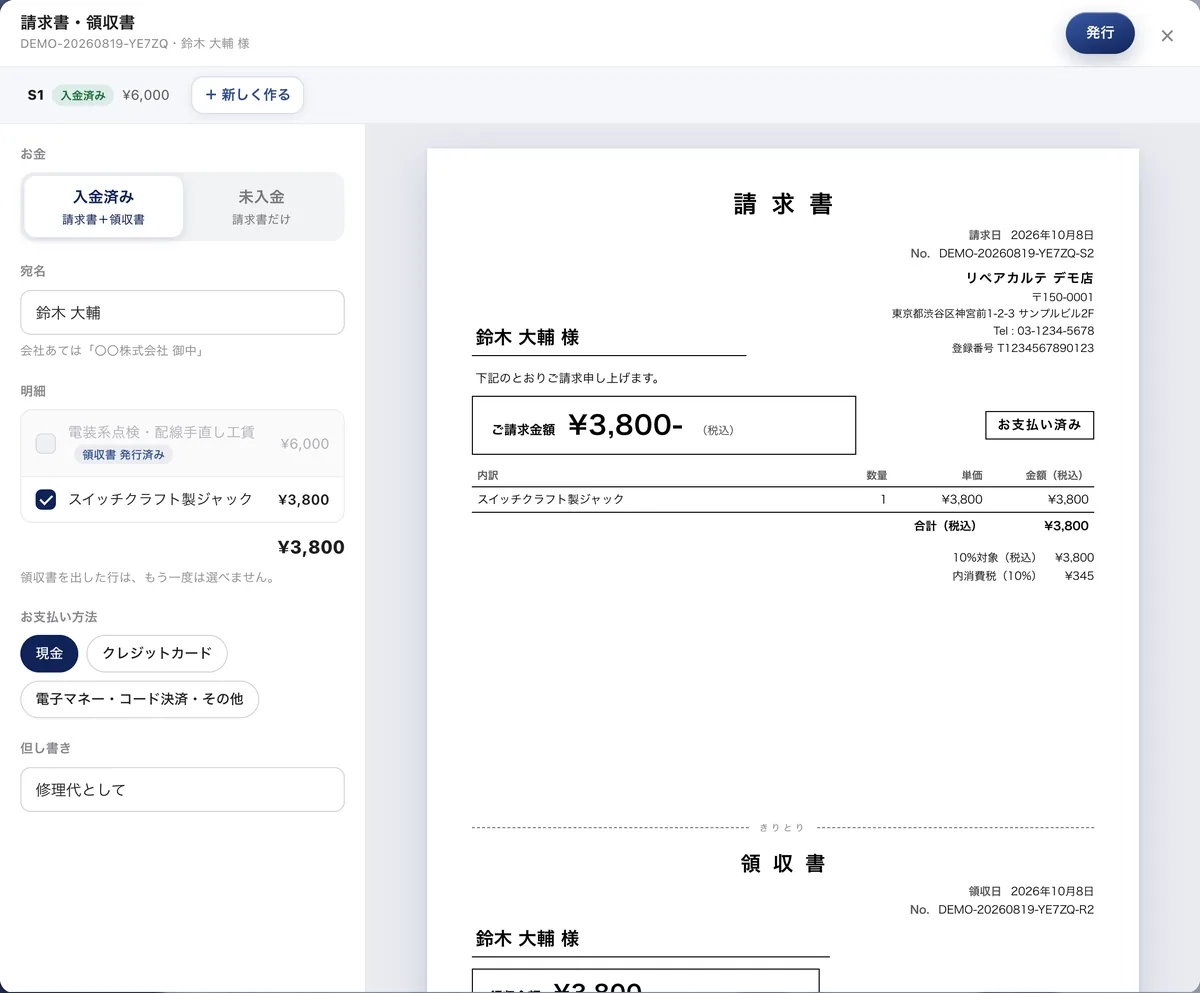
修理代の請求書・領収書を、インボイス(適格請求書)の決まりに合わせて書く方法と、そのまま使えるテンプレートです。記入例のお店と番号は架空のものです。
1. 要点
- インボイスに書くのは6つ。お店の名前と登録番号・日付・内容・税率ごとの合計と税率・税率ごとの消費税額・受け取る人の名前です。
- 消費税額の端数は、1枚につき税率ごとに1回だけ処理します(行ごとではない)。
- 不特定多数のお客様を相手にする小売業などは、宛名を省ける「簡易インボイス」を出せます。修理店があてはまるかは、税務署か税理士に確かめてください。
- 登録していないお店は、登録番号を書けません。請求書・領収書そのものは、これまでどおり出せます。
- 出したインボイスの写しは、7年間保存します。
2. 無料の請求書・領収書テンプレート(PDF・Excel)
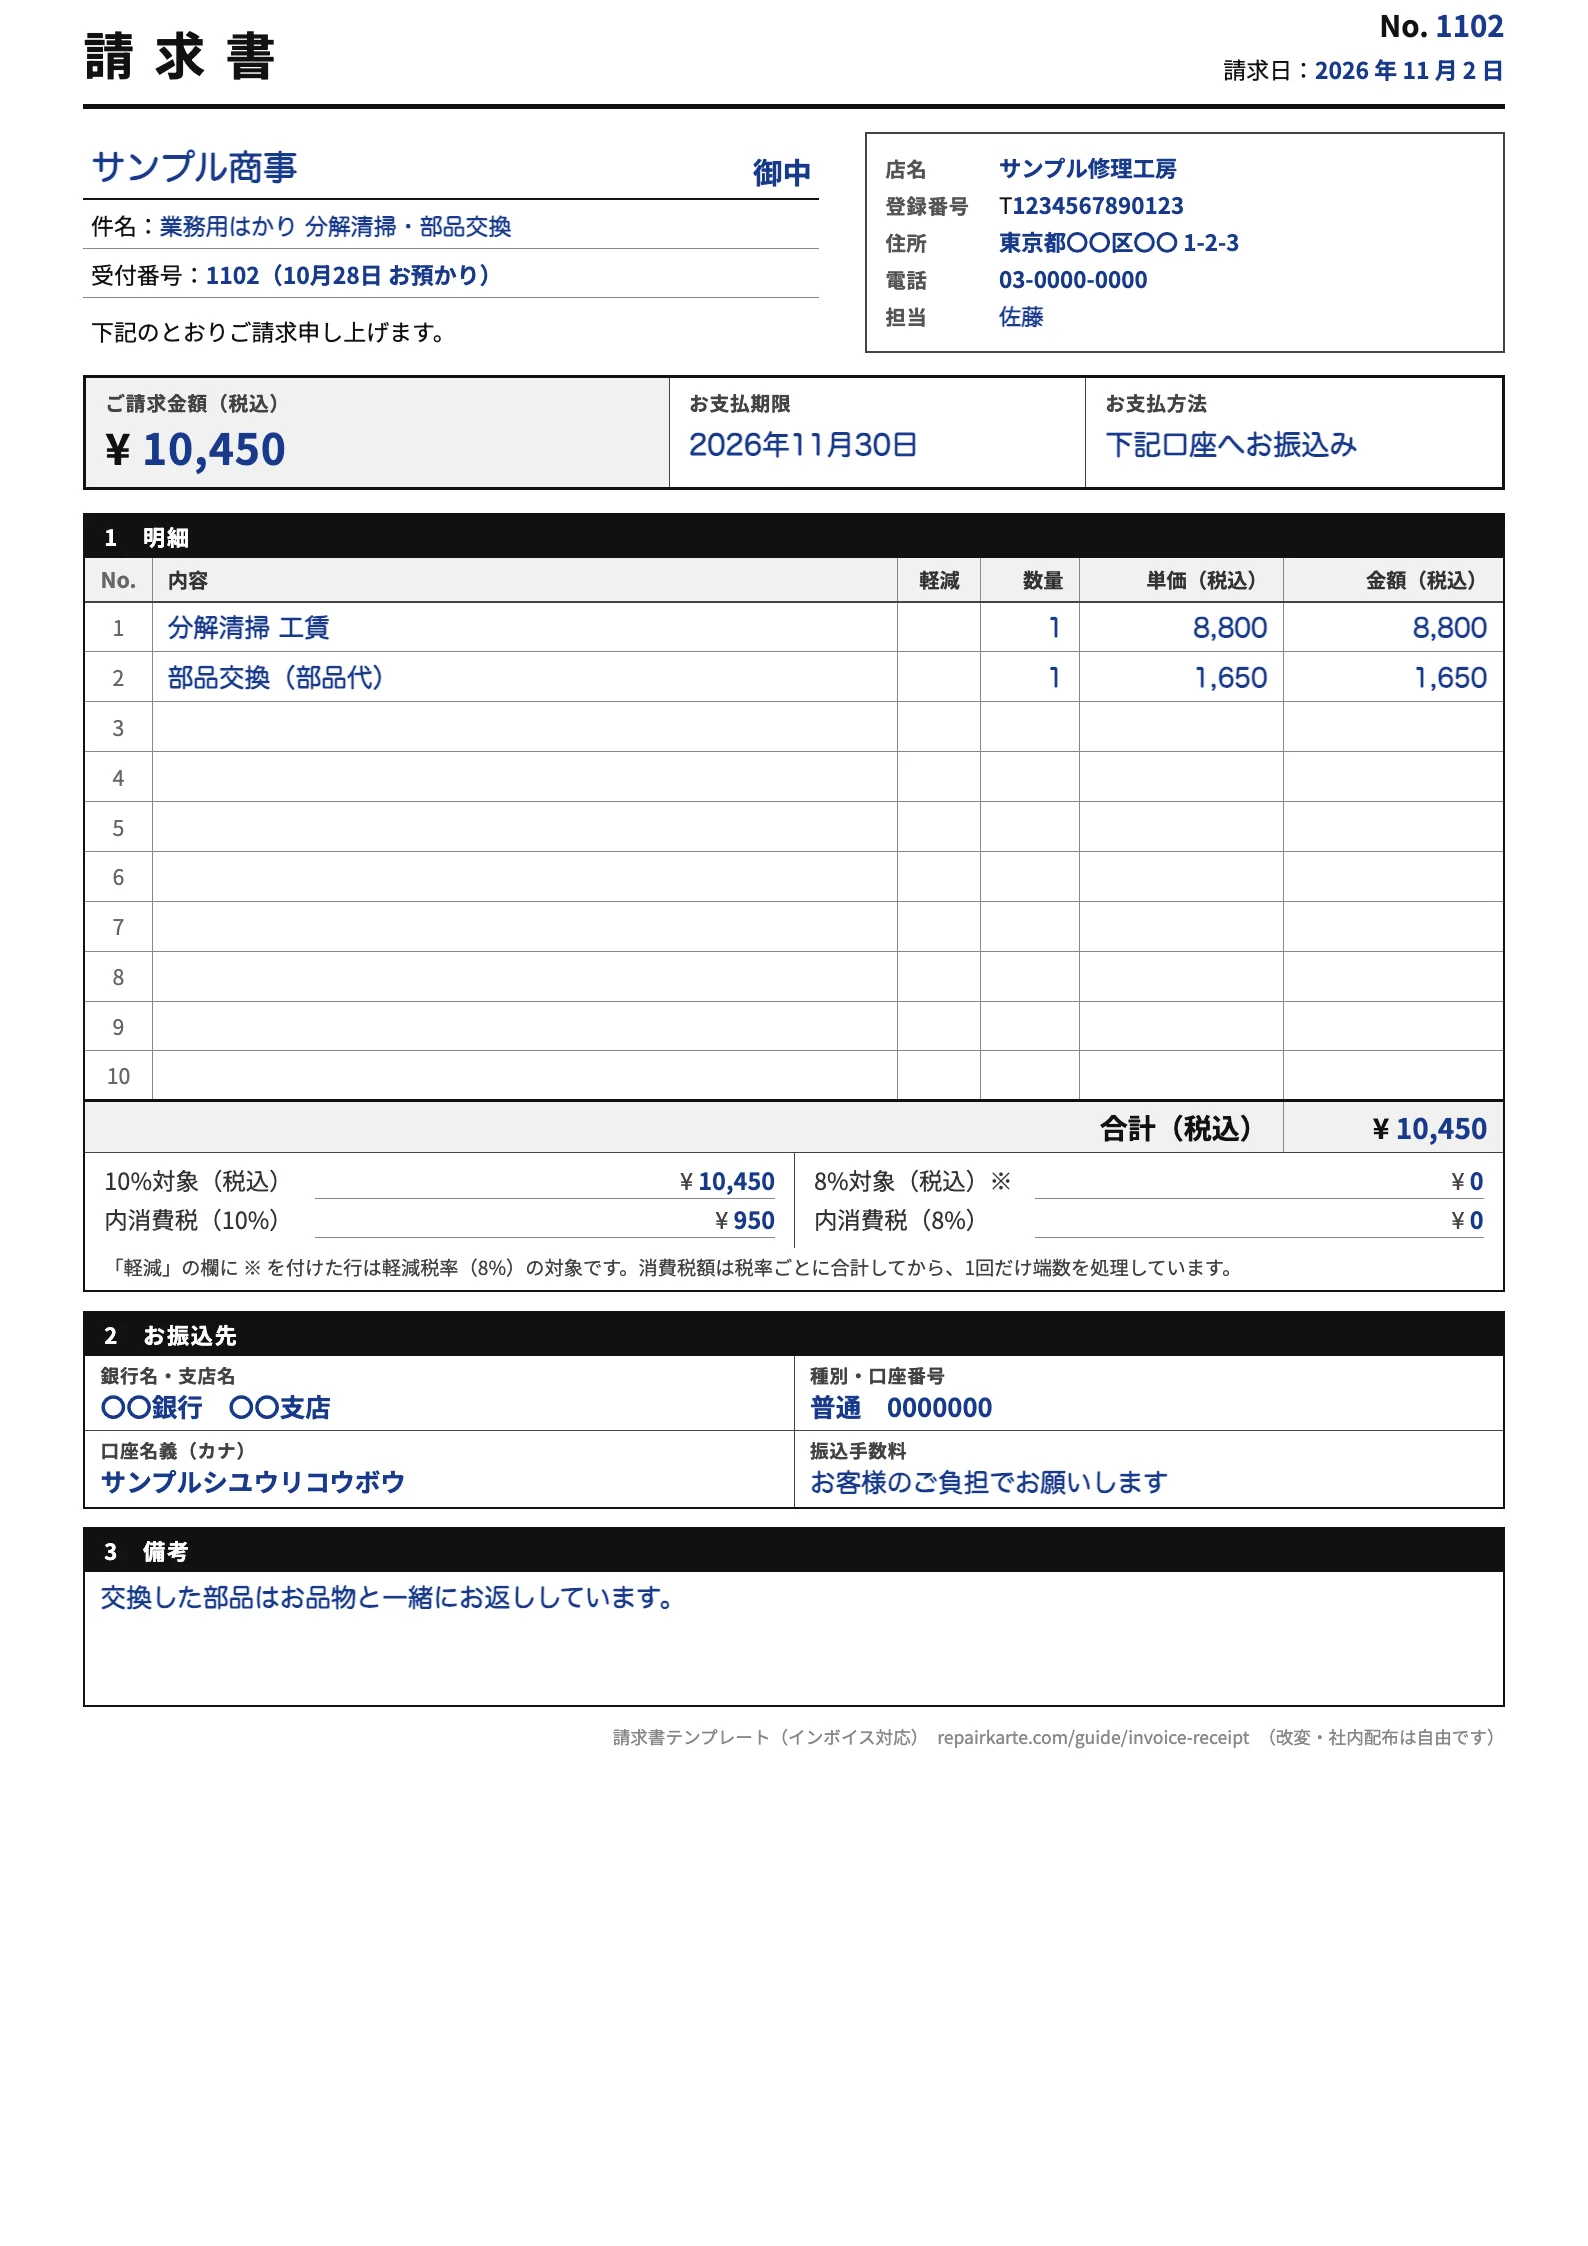
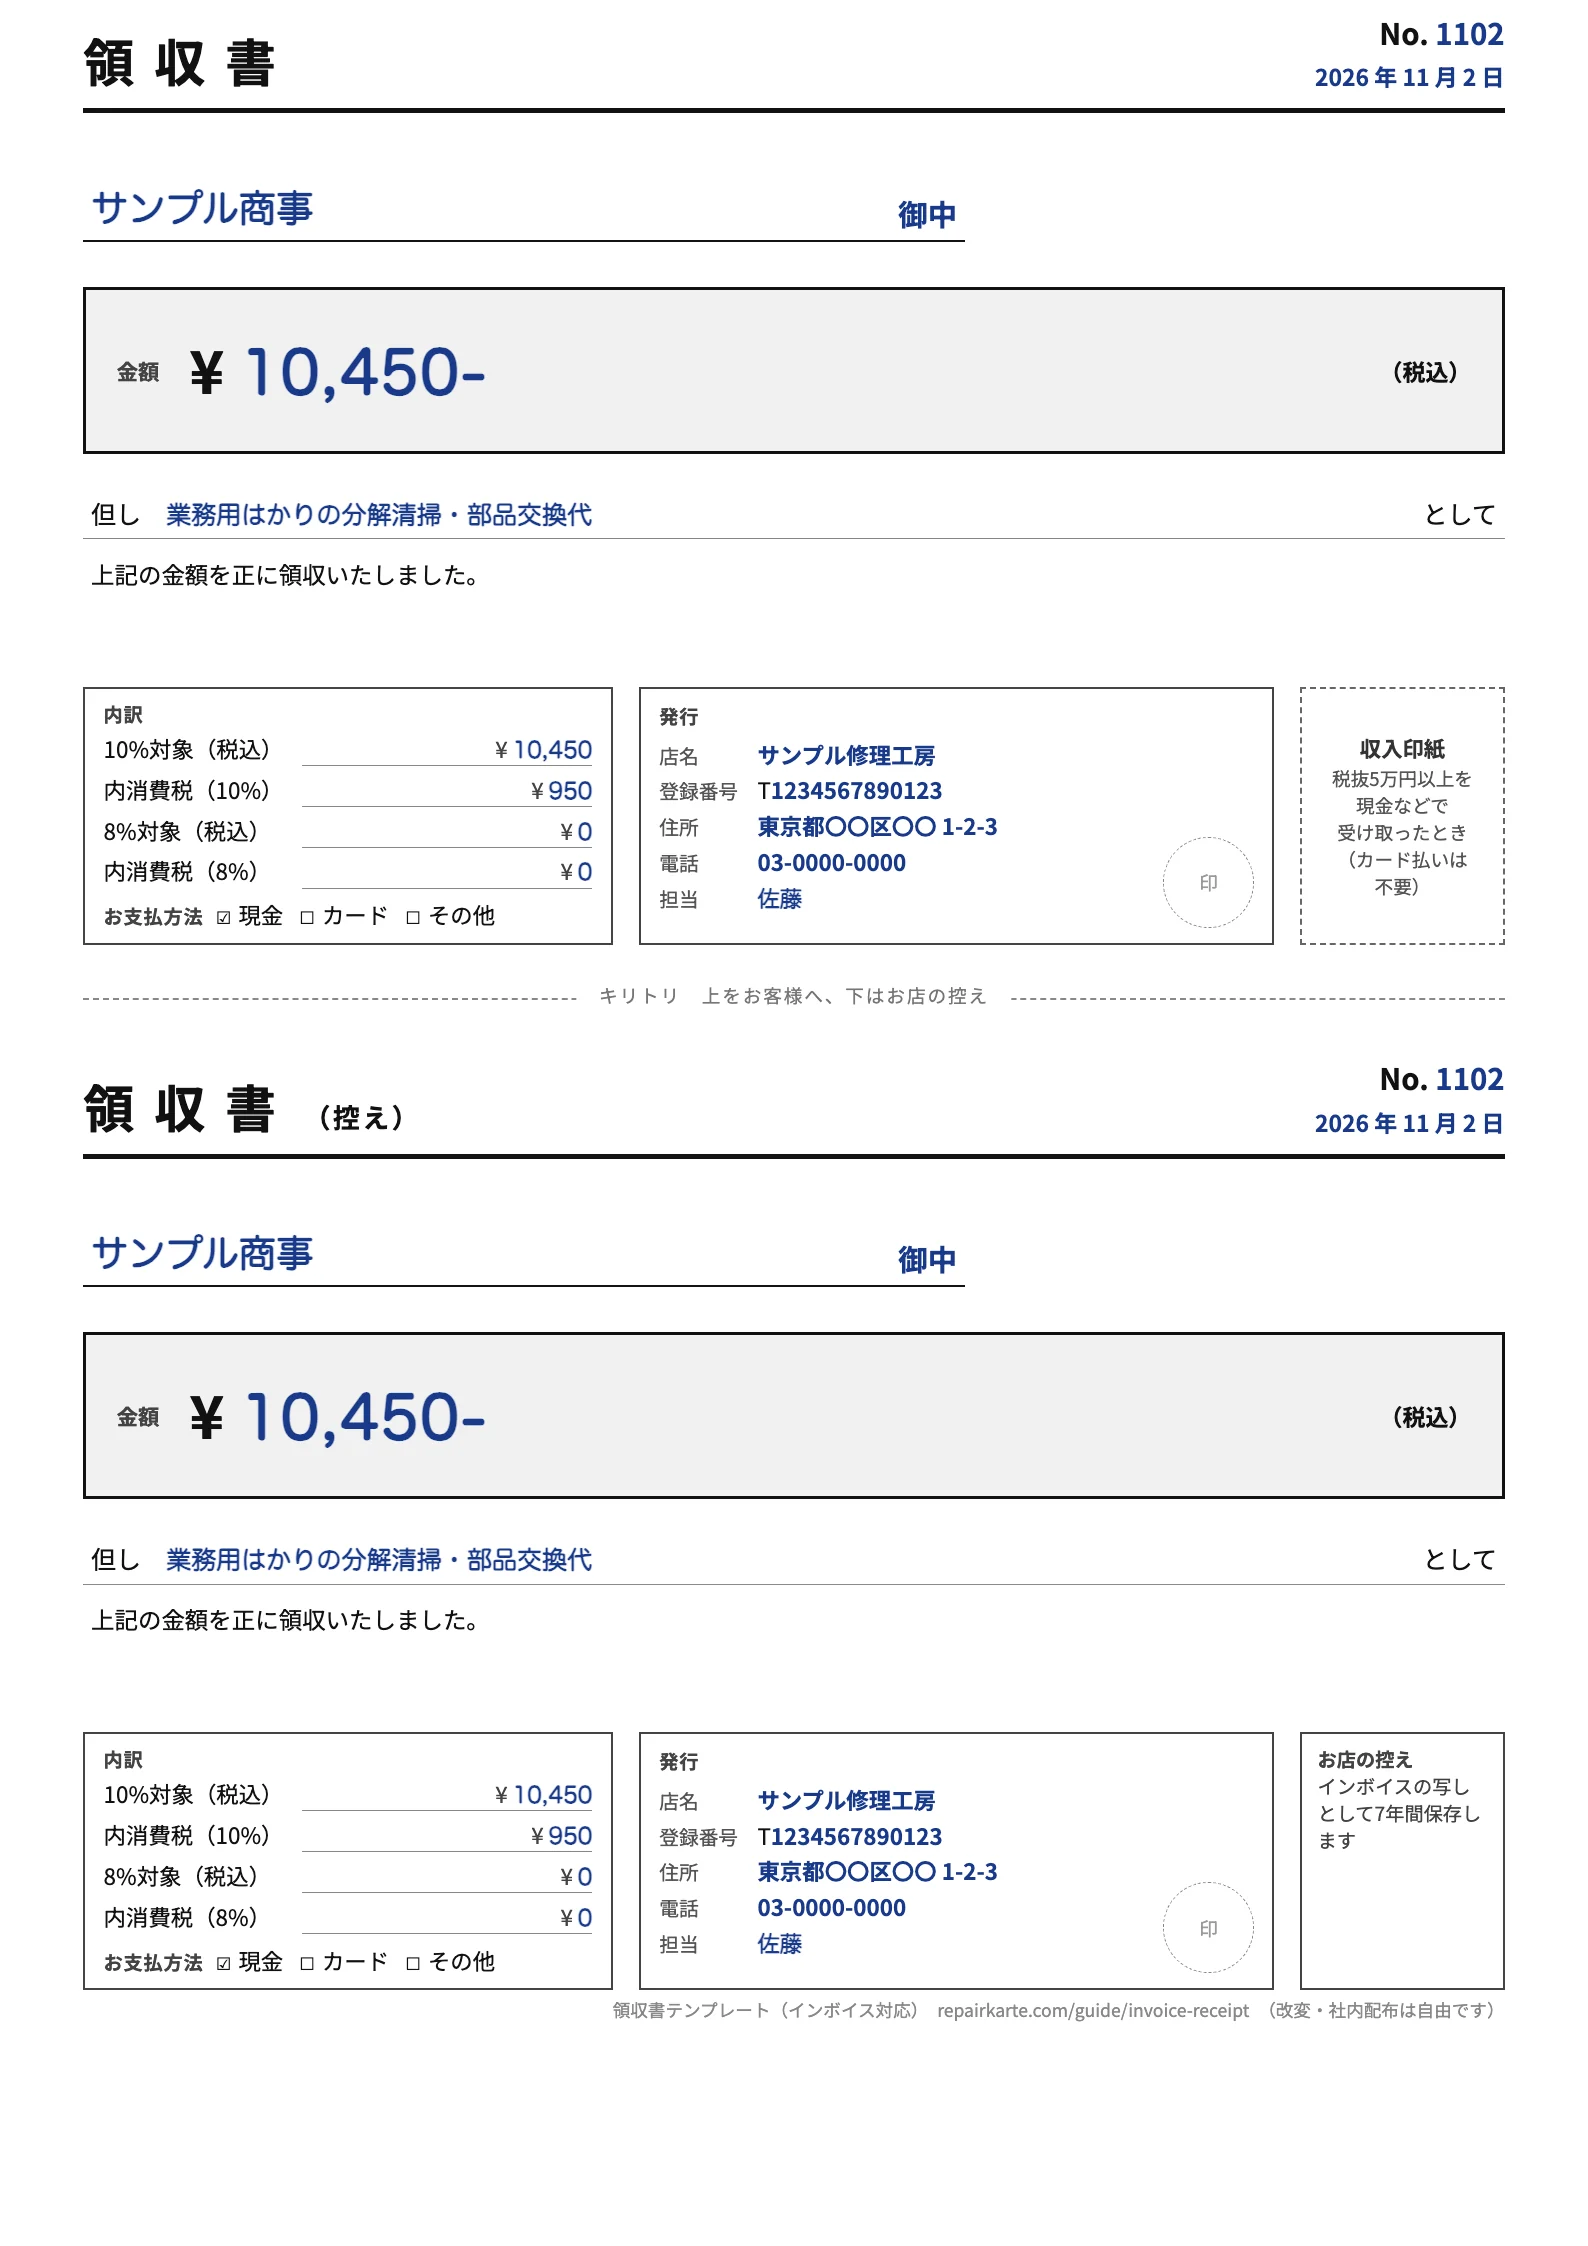
下の「インボイスに書く6つの項目」がそろう、インボイス対応の請求書と領収書です。A4縦1枚で、白黒で印刷できます。登録やメールアドレスの入力は要りません。改変・社内配布も自由です。記入例のお店と番号は架空のものです。
請求書
領収書
- 登録番号の欄は、インボイスの登録をしたお店だけが使います。登録していないお店は、この欄を消して(PDFは空欄のまま)使ってください。
- 請求書の明細は税込で書きます。軽減税率(8%)の品目がある行には「軽減」の欄に ※ を付けます。
- 領収書の収入印紙の欄は、税抜5万円以上を現金などで受け取ったときに使います(次の章も見てください)。
見積書は「修理見積書テンプレート」で、ほかの無料テンプレートは修理店の無料テンプレート集で配っています。
3. 修理店とインボイスの関係
インボイス(適格請求書)は、売り手が買い手に、正しい税率と消費税額を伝えるための書類です。2023年10月に始まりました。買い手が事業者の場合、仕入れにかかった消費税を差し引く(仕入税額控除)ために、原則としてインボイスを保存する必要があります。
修理店のお客様の多くは個人の方ですが、会社やお店が備品・商売道具の修理を頼むこともあります。インボイスを出せるお店(適格請求書発行事業者)として登録している場合、課税事業者のお客様から求められたら、インボイスを渡す決まりがあります。お客様が個人の方でも、インボイスの形の領収書を渡して困ることはないので、ふだんから同じ形にしておくと手間が増えません。
4. インボイスに書く6つの項目と記入例
| 書くこと | 記入例 | ポイント |
|---|---|---|
| 1. 発行するお店の名前と登録番号 | サンプル修理工房 登録番号 T1234567890123 | 登録番号は「T」と13桁の数字。登録した事業者だけが書けます |
| 2. 取引の年月日 | 2026年11月2日 | 修理代を受け取った日(領収書)や、請求する取引の日 |
| 3. 取引の内容 | 分解清掃 工賃、部品交換(部品代) | 軽減税率(8%)の品目がある場合は、その品目だと分かるように書く |
| 4. 税率ごとに分けて合計した金額と、税率 | 10%対象 10,450円(税込) | 税込でも税抜でもよい |
| 5. 税率ごとに分けた消費税額 | 内消費税(10%) 950円 | 1枚につき、税率ごとに1回だけ端数を処理して計算する |
| 6. 受け取る人の名前 | サンプル商事 御中 | 簡易インボイス(下の4章)では省略できる |
税込で書く請求書兼領収書の記入例
| 宛名 | サンプル商事 御中 |
|---|---|
| 日付 | 2026年11月2日 |
| 発行 | サンプル修理工房 登録番号 T1234567890123 |
| 分解清掃 工賃 | 1 式 8,800円(税込) |
| 部品交換(部品代) | 1 式 1,650円(税込) |
| 合計 | 10,450円(税込) |
| 10%対象 | 10,450円(税込)、内消費税 950円 |
税込の合計から消費税額を出すときは、10%対象の税込合計 × 10/110で計算し、端数を1回だけ処理します(切り捨て・切り上げ・四捨五入のどれにするかはお店で決めます)。この例では 10,450円 × 10/110 = 950円 です。税抜で書く場合は、「10%対象 9,500円(税抜) 消費税 950円」のように書きます。
5. 宛名を省ける「簡易インボイス」
小売業・飲食店業・写真業・旅行業・タクシー業・駐車場業や、これらに準じて不特定かつ多数の人に売る事業は、ふつうのインボイスの代わりに「適格簡易請求書(簡易インボイス)」を出せます。簡易インボイスでは、受け取る人の名前を省けて、税率と消費税額はどちらか一方を書けばよいことになっています。
個人のお客様が店頭に修理を持ち込むお店が、この「準じる事業」にあたるかどうかは、お店の事業の形によって変わります。簡易インボイスにしたい場合は、税務署か税理士に確かめてください。迷うときは、宛名と税率・消費税額の両方を書いた、ふつうのインボイスにしておけば足ります。
6. 手書きの領収書をインボイスにするとき
手書きでも、6つの項目がそろっていればインボイスになります。市販の領収書を使う場合は、次のように書き足します。
- お店の名前と登録番号は、ゴム印にしておくと書き漏れがありません。
- 金額の欄の近くに「10%対象 ○○円(税込) 内消費税 ○○円」と書きます。
- 但し書きは「修理代として」だけでなく、何の修理か(「時計の分解清掃」など)が分かるように書きます。
- 複写式の領収書を使い、控えを写しとして残します。
7. 登録番号がないお店の請求書・領収書
インボイスの登録をしていないお店(免税事業者のままのお店など)も、請求書・領収書はこれまでどおり出せます。ただし、登録番号は書けません。登録していないのにインボイスと間違えられるような書類を出すことは禁じられていて、1年以下の拘禁刑または50万円以下の罰金という罰則もあります。
事業者のお客様から「インボイスが欲しい」と言われた場合は、登録していないことを伝えます。登録するかどうかは、売上の規模やお客様の顔ぶれで変わるので、税理士や税務署に相談して決めてください。登録をきっかけに課税事業者になったお店の納税額を軽くする「2割特例」は、2026年9月30日を含む課税期間(個人事業は2026年分の申告)までです。その後は、登録をきっかけに課税事業者になった個人事業者が2027年分・2028年分の申告で使える「3割特例」が設けられています(法人は対象外。売上などの条件があります)。相手のお店が登録しているかは、国税庁の「適格請求書発行事業者公表サイト」で登録番号から確かめられます。
8. 返金・値引き・書き間違いのとき
- 返金・値引きをしたときは、返した金額と消費税額などを書いた「返還インボイス」を渡す決まりがあります。ただし、税込1万円未満の返金・値引きでは渡さなくてよいとされています。
- 書き間違えたときは、「修正インボイス」を渡します。正しい内容で出し直すか、直したところが分かる書類を渡します。
9. 収入印紙と写しの保存
- 収入印紙: 紙の領収書は、受け取った金額が5万円以上なら収入印紙を貼ります。消費税額が分けて書いてあれば、税抜の金額で判断します。クレジットカードでの支払いで、領収書にそのことを書いた場合は、印紙は要りません。
- 写しの保存: 出したインボイスの写しは、出した日の属する課税期間の末日の翌日から2か月を過ぎた日から、7年間保存します。PDFやメールで渡した場合は、データのまま残す決まりがあります。くわしくは「電子帳簿保存法と修理店」にまとめています。
10. よくある書き間違い
1行ずつ消費税を計算して足す
消費税額の端数処理は、1枚のインボイスにつき税率ごとに1回です。明細の行ごとに端数を切り捨てて足すと、合計とずれることがあります。
未登録なのに登録番号の欄を作る
登録していないお店は、登録番号を書けません。インボイスと間違えられるような書類を出すことも禁じられています。
税率の書き忘れ
「消費税 950円」だけで、10%の対象がいくらかが書かれていない領収書がよくあります。「10%対象」と「消費税額」の両方を書きます。
写しを残さない
インボイスを出したお店には、写しを保存する決まりがあります。手書きなら複写式の控え、データならその写しを残します。
11. Repair Karteでインボイス対応の請求書・領収書を出す
Repair Karteの請求書・領収書(すべてのプラン・設定でオン)は、設定にインボイスの登録番号を入れると、請求書にも領収書にも登録番号が載ります。明細のあとに「10%対象(税込)」と「内消費税(10%)」が入り、宛名・日付・明細とあわせて、この記事の6つの項目がそろいます。登録番号を入れていないお店では、番号は載りません。
- 本見積もりの明細から、載せる行を選んで発行できます。お金を受け取ったあとなら、請求書の下に切り取って渡す領収書が付きます。
- お支払い方法でクレジットカードを選ぶと、領収書に「クレジットカード利用」と入ります。現金などで税抜5万円以上のときは、収入印紙の欄が出ます。
- 発行した書類はカルテに控えとして残り、いつでも印刷し直せます(2回目からは「再発行」と入ります)。宛名などを間違えたら「編集」で出し直し、前の1枚は「取り消し」として控えに残ります。
- 「PDF を開く」で、保存やお客様への送付もできます。
12. 出典
2026年11月時点に、次の公的なページで確かめた内容です。制度は変わることがあるので、使う前に最新のページを見てください。
- 国税庁 インボイス制度について(適格請求書の記載事項)
- 国税庁 インボイス制度の理解のために(PDF。端数処理・写しの保存・返還インボイス・修正インボイス)
- 国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(PDF。簡易インボイス・罰則)
- 国税庁 令和8年度税制改正特集(インボイス制度の見直し。2割特例・3割特例)
- 国税庁 インボイス制度 適格請求書発行事業者公表サイト
- 国税庁 タックスアンサー No.7105 金銭又は有価証券の受取書、領収書
- 国税庁 タックスアンサー No.7124 消費税額等が区分記載された契約書等の記載金額
- 国税庁 質疑応答事例 クレジット販売の場合の領収書
この記事は、国税庁が公表している内容を紹介する一般的な情報です。お店の事業の形によって扱いが変わることがあるので、実際の書き方や登録するかどうかは、税理士か税務署に確認してください。
この解説の内容をRepair Karteで行うなら
- POS(お会計・点検・精算) 修理のお会計が、カルテの中で終わる。(すべてのプラン(フリーも))
- カード払い・入金・返金 修理代金は、来店の前にカードで。(スタンダード / プロ(入金・返金の記録はすべてのプラン))
関連する解説